Primer informe de Sostenibilidad bajo NEIS: ¿qué espera el supervisor europeo? Prioridades de la ESMA
Primer informe de Sostenibilidad bajo NEIS: ¿qué espera el supervisor europeo?

El tiempo avanza y restan ya pocos meses para que muchas empresas cierren el ejercicio 2024 que marca un hito en el reporting sobre aspectos ESG bajo el nuevo marco regulatorio europeo. Para apoyar a la primera oleada de empresas de la UE en la aplicación de esta nueva normativa europea -las Normas Europeas de Información de Sostenibilidad (NEIS o ESRS por sus siglas en inglés-), la Autoridad Europea de Valores y Mercados (ESMA, por sus siglas en inglés) ha publicado unas directrices sobre lo que se espera que las empresas tengan en cuenta, así como las áreas clave que deben valorarse al preparar por primera vez el informe de sostenibilidad con arreglo a las NEIS.
La rapidez de aplicación de la Directiva, su alcance y los requisitos en cuanto a detalle de los datos de las NEIS suponen un reto para muchas empresas a la hora de presentar esta información sobre de sostenibilidad, incluso para las que tienen experiencia previa como son las españolas. Ejemplo de ello son las organizaciones que ya han presentado información con arreglo a la Directiva sobre el estado de la información no financiera e información sobre diversidad por parte de determinadas grandes empresas y determinados grupos.
Esta iniciativa de la ESMA se dirige a aquellas empresas que están obligadas a preparar por primera vez la información sobre sostenibilidad con arreglo a las NEIS. Es decir: para sus informes de cierre del ejercicio 2024; y a las que aplican las NEIS para sus informes de cierre del ejercicio 2025. Por el contrario, no aplica a los informes que exige el Reglamento de Taxonomía de la UE.
¿Cuáles son las principales áreas de interés de la ESMA?
Entre las principales áreas de interés identificadas por la ESMA figuran el Gobierno corporativo y controles internos, doble materialidad, exenciones durante la transición y otras áreas de interés.
-Gobierno corporativo y controles internos: las expectativas del supervisor europeo de mercados en esta materia se centran en que las empresas cuenten con un gobierno y unos controles sólidos que les permitan realizar valoraciones efectivas de la doble materialidad, y que proporcionen información detallada sobre sostenibilidad que sea necesaria y que pueda considerarse cualitativamente útil.
En este sentido, las empresas también tienen que valorar con detenimiento si sus procesos, sistemas y controles actuales siguen siendo adecuados ante esta nueva exigencia, y ser transparentes al desglosar información sobre esos procesos y controles en virtud de la NEIS 2 Información general.
-Doble materialidad: Es una de las claves de la normativa. Al emprender su proceso de análisis de la doble materialidad, las empresas deben tener en cuentas los siguientes aspectos:
- reconsiderar su proceso de materialidad y la información a desglosar relacionada si ya han presentado información con arreglo a la Directiva de Información no financiera, para abarcar todo el alcance de los requisitos de las NEIS;
- considerar el proceso de análisis de la doble materialidad descrito en la Guía sobre Materialidad2 del EFRAG; impulsando su transparencia y proporcionando información que ayude a los grupos de interés a comprender mejor los resultados del proceso;
- poner foco en generar información cualitativa en todos los desgloses, analizando su relevancia y que refleje la imagen fiel de la compañía;
- proporcionar toda la información y los puntos de datos obligatorios relativos a políticas, acciones y objetivos respecto de cada cuestión importante relacionada con la sostenibilidad que se haya identificado; y
- valorar con detenimiento si las acciones notificadas contribuyen a abordar los impactos, riesgos y oportunidades (IRO) materiales.
-Exenciones durante la transición: Las empresas deben ser transparentes a la hora de acogerse a las exenciones durante la transición previstas en las NEIS. En concreto, la ESMA pone el foco en tres puntos. En primer lugar, en la información sobre la cadena de valor, de forma que las empresas ofrezcan transparencia sobre las incertidumbres, las limitaciones de datos, las metodologías y las hipótesis significativas utilizadas.
También, en la exención progresiva para empresas con un máximo de 750 empleados de las que se espera que informen sobre qué cuestiones relacionadas con la sostenibilidad valoran como materiales, así como proporcionar información sobre objetivos, políticas, acciones y métricas en relación con dichas cuestiones, tal y como exigen las NEIS2. Y, como tercer punto, los desgloses específicos de la empresa, analizando si los proporcionados en ejercicios anteriores cumplen los requisitos de información material según las NEIS.
-Otras áreas de interés: La Autoridad Europea de Mercados y Valores se fija en dos aspectos. Por un lado, en la estructura y el formato, orientando a las empresas a que valoren si su enfoque histórico para presentar su información es coherente con la CSRD y las NEIS, y en su caso planificar la realización de los ajustes que sean necesarios. Por otro, en un aspecto muy relevante para los inversores y otros grupos de interés como es la conectividad del reporting, ya que los informes financieros y de sostenibilidad de una empresa deben ofrecer una imagen coherente, conectada e integrada.
En definitiva, la publicación de las primeras declaraciones de sostenibilidad elaboradas con arreglo a las NEIS representa un hito importante en el camino hacia la obligatoriedad de los informes de sostenibilidad. Como suele ocurrir en la implantación de las primeras normativas sobre una materia, las empresas se encuentran en plena curva de aprendizaje, aunque el supervisor europeo al mismo tiempo que ofrece sus orientaciones para ayudar a las compañías, también se ha encargado de recordar a las empresas que esto no las exime de su responsabilidad de garantizar el cumplimiento de las NEIS.
Por ello, los responsables del reporting corporativo deben conocer esta declaración de la ESMA para analizar el grado de cumplimiento de su empresa con las expectativas del supervisor europeo. Para esta labor, les puede resultar de utilidad la guía de aplicación del EFRAG, así como las explicaciones técnicas en preguntas y respuestas sobre las NEIS y las preguntas frecuentes publicadas por la Comisión Europea para descubrir cómo pueden ayudarle a aplicar las NEIS.
Asimismo, es muy aconsejable examinar las directrices de interoperabilidad que publicaron el Consejo de Normas Internacionales de Sostenibilidad (ISSB, en sus siglas en inglés) y el EFRAG, en paralelo con la guía de aplicación de ésta última, para considerar si existen diferencias relevantes a la hora de presentar el estado de sostenibilidad.
1 El Reglamento (UE) 2020/852 (Reglamento de Taxonomía de la UE) es el marco de la UE para facilitar la inversión sostenible.
2 Guía de aplicación 1 del Grupo Consultivo Europeo en materia de Información Financiera (EFRAG): Guía de aplicación de valoración de la materialidad.
https://www.tendencias.kpmg.es/2024/09/primer-informe-sostenibilidad-neis/
https://www.tendencias.kpmg.es/tag/esma/
¿Qué prioridades marca ESMA para los informes de 2022?

En aras de una aplicación uniforme de las normas de contabilidad NIIF y los requisitos de presentación de información específicos de la UE, el regulador europeo -Autoridad Europea de Valores y Mercados (ESMA, por sus siglas en inglés)-, ha hecho públicas sus prioridades para los informes anuales de 2022. En su declaración, hace hincapié en las áreas donde se van a centrar los reguladores de valores de países europeos a la hora de revisar los informes anuales de sociedades cotizadas correspondientes a 2022.
Los temas que identifica e incluye el regulador europeo no tienen un carácter exhaustivo, pudiendo los reguladores nacionales de la UE -CNMV en caso de España- especificar áreas de atención adicionales a los acordados en el ámbito europeo.
Los aspectos relativos al clima siguen encabezando la lista de prioridades para los inversores y otros grupos de interés. Constituyen asimismo una de las principales prioridades de la ESMA, junto con el reconocimiento de las incertidumbres a las que se enfrentan las empresas debido a sucesos geopolíticos (por ejemplo, el conflicto Rusia-Ucrania) y el entorno macroeconómico actual.
En relación con los informes anuales de 2022, la ESMA subraya tres grandes ámbitos:
- La importancia de la información financiera y no financiera sobre aspectos relativos al clima, reclamando uniformidad en todas las áreas del informe anual.
- La necesidad de desgloses transparentes sobre los juicios de valor y las estimaciones que realizan las empresas cuando preparan sus estados financieros.
- En sus restantes áreas de atención, la necesidad de proporcionar desgloses sobre la transición a la NIIF 17 Contratos de seguro y cuestiones relacionadas con la aplicación de la normativa de la UE.
Los temas abordados en la declaración de la ESMA indican una creciente atención a los apartados iniciales del informe anual. Varios de ellos podrían considerarse de gran relevancia a nivel europeo. No obstante, es probable que órganos regulatorios no europeos se centren en temas similares que son relevantes para empresas que presentan información de conformidad con las normas de contabilidad NIIF.
Los factores que determinan las prioridades de cumplimiento de la ESMA pueden variar con el paso del tiempo, pero esta sigue incidiendo en la transparencia, la uniformidad y la conectividad en el informe anual.
Aspectos relativos al clima
Los aspectos relativos al clima siguen encabezando la lista de prioridades de cumplimiento de la ESMA. Aunque las normas de información sobre sostenibilidad siguen en fase de desarrollo, la ESMA espera que los responsables de la preparación de información comuniquen información material sobre aspectos relativos al clima en sus informes anuales de 2022. Asimismo, la ESMA hace hincapié en la necesidad de que exista uniformidad entre la información facilitada en los apartados iniciales del informe anual (por ejemplo, en el comentario o en el examen y análisis de la dirección) y los juicios de valor y estimaciones en los estados financieros.
Informe anual
- Apartados iniciales del informe anual: La ESMA recomienda que las empresas proporcionen información transparente sobre cómo van a llevar a cabo un plan de transición, qué recursos han asignado para ello y cuáles son sus compromisos en cuanto a neutralidad de emisiones de CO2. Recomienda asimismo que las empresas distingan claramente entre la reducción de emisiones de Gases de Efecto Invernadero (GEI) mediante sus propias acciones y las que se compensan con la compra de créditos de carbono.
- Estados financieros: El regulador europeo recuerda a las empresas que deben informar si, y cómo, han afectado los aspectos relativos al clima a las estimaciones y los juicios de valor significativos utilizados en la comprobación de deterioro del valor de activos no financieros. Recuerda también a las empresas que algunos compromisos climáticos pueden generar un pasivo. Cuando se trata de proporcionar desgloses sobre aspectos relativos al clima, la ESMA sigue instando a las empresas a hacerlo en una única nota de los estados financieros o, al menos, facilitar referencias para ayudar a los usuarios.
Implicaciones del conflicto Rusia-Ucrania
Adicionalmente a su declaración de mayo de 2022 sobre sus expectativas relativas al conflicto Rusia-Ucrania, la ESMA reclama a las empresas que proporcionen desgloses relevantes sobre los impactos del conflicto en su rendimiento financiero, tanto en sus estados financieros como cuando presentan Medida Alternativas del Rendimiento (MAR). Asimismo, advierte a las empresas de que la presentación por separado de estos impactos puede llevar a equívocos.
Retos que plantea el entorno macroeconómico actual
Al preparar sus informes anuales, la ESMA insta a las empresas a:
- Considerar los impactos del entorno económico actual (incluidos los efectos de la subida de los tipos de interés, la inflación y la pandemia de COVID-19), e incertidumbres relacionadas.
- Facilitar desgloses relevantes.
El regulador hace hincapié en el principio de empresa en funcionamiento, el deterioro de valor de activos no financieros, las prestaciones post-empleo, los ingresos de contratos con clientes, los contratos onerosos y los instrumentos financieros como áreas concretas donde deben centrarse las empresas.
https://www.tendencias.kpmg.es/2022/11/prioridades-esma-informes-2022/
Prioridades de la ESMA para 2023: mayor transparencia y uniformidad en los informes anuales

En interés de una aplicación uniforme de las normas de contabilidad NIIF y los requisitos de presentación de información específicos de la UE, la Autoridad Europea de Valores y Mercados1 (ESMA, en sus siglas en inglés), ha publicado sus prioridades para los informes anuales de 2023. En su declaración, hace hincapié en principales áreas de foco para los reguladores de valores de países europeos a la hora de revisar los informes anuales de empresas cotizadas correspondientes a 2023.
La ESMA pide coherencia en todo el informe anual y espera que las empresas reflejen un relato conectado sobre cómo les afectan y dan respuesta a los aspectos relativos al clima y los retos que plantea el entorno macroeconómico actual. Además, la ESMA insiste de nuevo en la necesidad de que las Medidas Alternativas de Rendimiento (APM, en sus siglas en inglés) sean transparentes, neutrales y coherentes a lo largo del tiempo para proporcionar información útil.
Los temas abordados en la declaración de la ESMA, del que forma parte la CNMV, indican una creciente atención a los apartados iniciales del informe anual. También es probable que órganos regulatorios no europeos se centren en temas similares que son relevantes para empresas que preparan sus informes según las normas de contabilidad NIIF. Sin embargo, algunas de las áreas de interés del regulador europeo como, por ejemplo, la elaboración de informes de sostenibilidad con arreglo a las normas europeas, pueden ahora alcanzar mayor relevancia para las empresas europeas.
Prioridades para los estados financieros
Las cuestiones relacionadas con el clima siguen encabezando la lista de prioridades de cumplimiento de la ESMA. Por ello, la ESMA recuerda a las empresas y a los auditores que deben tener en cuenta las cuestiones relacionadas con el clima cuando sus efectos sean importantes y que deben poner foco en:
- Coherencia en el informe anual: la ESMA hace hincapié en la necesidad de coherencia entre los estados financieros y la información no financiera: (por ejemplo, entre las hipótesis utilizadas en las estimaciones y mediciones y los compromisos, objetivos y planes de descarbonización relacionados con el clima).
- Comprobaciones de deterioro del valor: recuerda a las empresas que deben tener en cuenta los riesgos relacionados con el clima al evaluar los indicadores de deterioro. Cuando proceda, se espera que las empresas expliquen cualquier incoherencia entre las hipótesis utilizadas en sus pruebas de deterioro del valor o provisiones y sus compromisos, planes y/o estrategias relacionadas con el clima.
- Emisiones: anima a las empresas a explicar el tratamiento contable de los regímenes de compensación de emisiones, los certificados de energías renovables y los acuerdos de compraventa de electricidad. Las empresas pueden tener que reconocer provisiones cuando los acuerdos legales sobre emisiones de gases de efecto invernadero (GEI) den lugar a obligaciones de compra de derechos de emisión de GEI si emiten contaminantes por encima del límite.
- Financiación ecológica: la ESMA incluye consideraciones específicas para las entidades financieras que se dedican a la financiación verde (por ejemplo, préstamos indexados a criterios ESG), incluso cuando los riesgos relacionados con el clima afectan a sus pérdidas crediticias esperadas.
La autoridad europea del mercado de valores también ha publicado un informe sobre la presentación de cuestiones relacionadas con el clima en los estados financieros, que abarca ejemplos ilustrativos de desgloses reales.
Marco ESG
La ESMA espera que la aplicación de las nuevas Normas Europeas de Información sobre Sostenibilidad (ESRS, por sus siglas en inglés), en vigor a partir del 1 de enero de 2024, y del Reglamento sobre Taxonomía de la UE suponga una importante curva de aprendizaje para las empresas.
En este sentido, anima a las empresas a seguir de cerca las próximas iniciativas legislativas y a planificar y gestionar cuidadosamente sus proyectos y recursos de transición para garantizar el cumplimiento en sus informes no financieros.
Ante los requisitos adicionales del Reglamento sobre Taxonomía de la UE para los ejercicios financieros de 2023, la ESMA recuerda a las empresas la obligación de utilizar las plantillas de presentación de información más recientes.
Además, las empresas deben explicar cómo han evitado la doble contabilización en el cálculo de los indicadores clave de desempeño cuando una actividad económica contribuye sustancialmente a múltiples objetivos medioambientales. Alienta también a las empresas a proporcionar información más transparente sobre sus objetivos relacionados con el clima, identificando las emisiones de GEI de Alcance 3 como un área de mejora significativa.
Retos del entorno macro
Al preparar sus informes anuales, la ESMA insta a las empresas a explicar cómo afectan los cambios en el entorno macroeconómico (incluidos los efectos del aumento de los tipos de interés, la inflación y la volatilidad de los mercados) a su exposición a los riesgos de mercado, de liquidez y de crédito, y cómo gestionan estos riesgos.
También, a considerar el impacto del entorno económico actual en la contabilidad de coberturas, así como a reflejar las condiciones macroeconómicas actuales y el aumento de la incertidumbre en las valoraciones del valor razonable (por ejemplo, para las propiedades de inversión) y la información correspondiente.
Uso adecuado de las APM
La ESMA también recuerda a las empresas los requisitos de sus Directrices sobre APM y remite al documento de Preguntas y respuestas correspondiente. Cuando utilizan las medidas alternativas de rendimiento para explicar su desempeño, las empresas deben proporcionar una definición transparente y una conciliación con la partida más directamente conciliable, presentada en los estados financieros; utilizar los parámetros de forma coherente a lo largo del tiempo y actuar con cautela a la hora de ajustarlos; así como ofrecer una representación neutral (es decir, sin sesgos) de su desempeño.
1 Autoridad Europea de Valores y Mercados.
2 Los temas incluidos en la declaración de la ESMA no son exhaustivos, y los reguladores nacionales de la UE pueden especificar áreas de atención adicionales.
Reporting aspectos ESG: la Comisión Europea introduce cierta flexibilidad y voluntariedad en la versión final
Las primeras normas de la Unión Europea para el reporting en materia medioambiental, social y de gobernanza están a punto de ver la luz, tras el proceso de elaboración auspiciado por la Comisión Europea y desarrollado por el EFRAG (el grupo asesor de la UE en Información financiera).
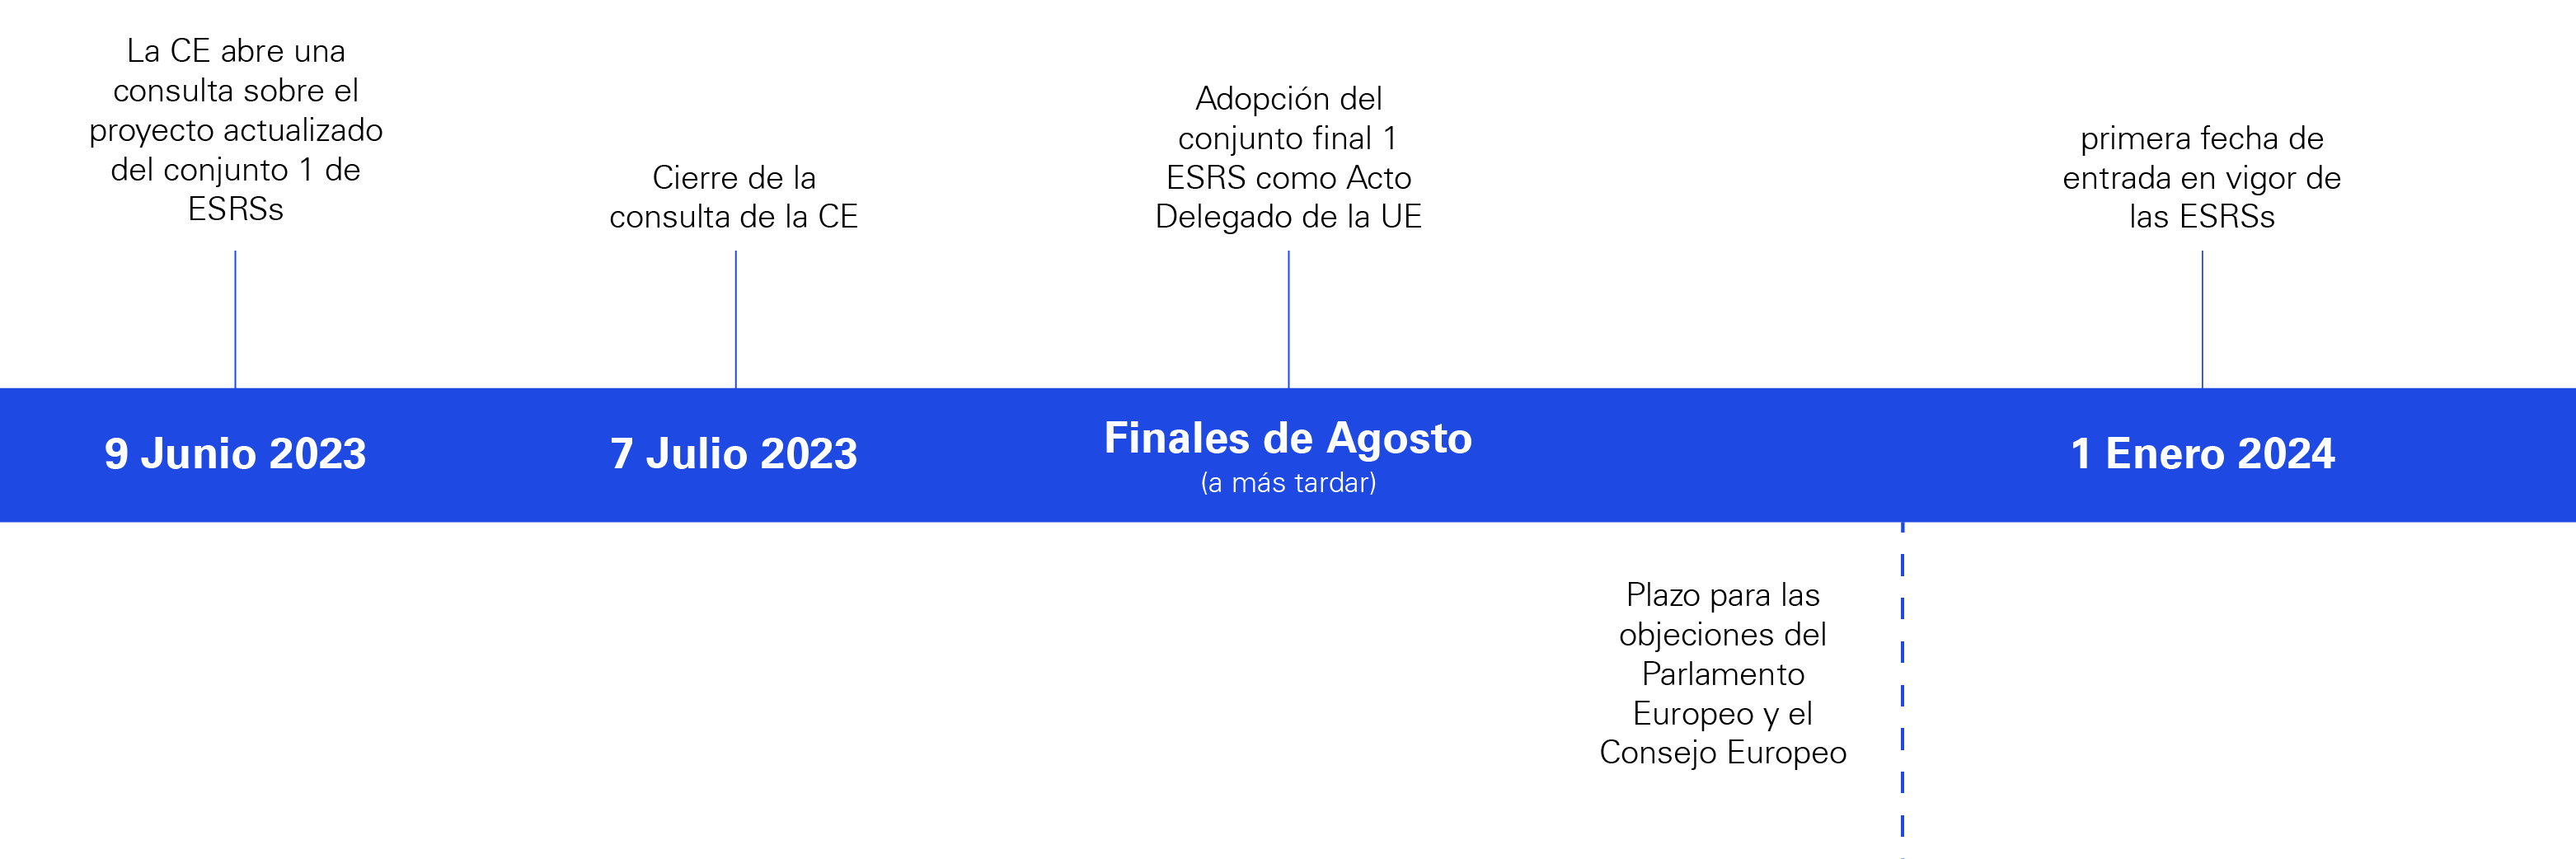
El pasado 9 de junio, la Comisión Europea publicó un borrador casi definitivo de las ESRs para comentario público hasta el 7 de julio, que es el último paso antes de su aprobación definitiva como Acto delegado de la UE. Se espera que la Comisión adopte las normas definitivas en agosto y, en caso de que no existan objeciones por parte del Parlamento y/o Consejo europeo, las nuevas normas entrarán en vigor a partir del 1 de enero de 2024.
En virtud de la Directiva de presentación de información sobre sostenibilidad (CSRD), las grandes empresas y la mayoría de cotizadas en la UE –incluidas empresas fuera de la UE cuyos valores cotizan en mercados regulados por la UE– estarán obligadas a adoptar las normas de información sobre sostenibilidad en cuestión de meses. El ámbito de aplicación ampliará progresivamente su alcance más allá de las grandes empresas en los próximos años y, en última instancia, el alcance de estas normas aplicará también a sociedades matriz no pertenecientes a la UE con actividad sustancial y presencia en la UE.
Es por ello que empresas de todo el planeta se están preparando para estos nuevos requisitos, y están a la espera de las ESRs definitivas para poder llevar a cabo sus proyectos de implantación.
¿Qué retos plantean las nuevas normas sobre sostenibilidad?
El último borrador recoge cambios motivados por los comentarios de los grupos de interés sobre los borradores previos que presentó el EFRAG a la Comisión Europea en noviembre del año pasado.
Si bien los principales organismos de la UE mostraron su respaldo a los proyectos de normas de información sobre sostenibilidad, también expresaron su preocupación sobre distintos aspectos como la conectividad con las normas internacionales de información financiera, la necesidad de mayor claridad sobre algunos conceptos fundamentales, como el enfoque de la materialidad y la información sobre la cadena de valor de las empresas, por ejemplo.
Asimismo, los responsables de la preparación de los informes anuales mostraron su preocupación sobre el gran reto que suponía cumplir con dichos proyectos de normas.
Principales cambios
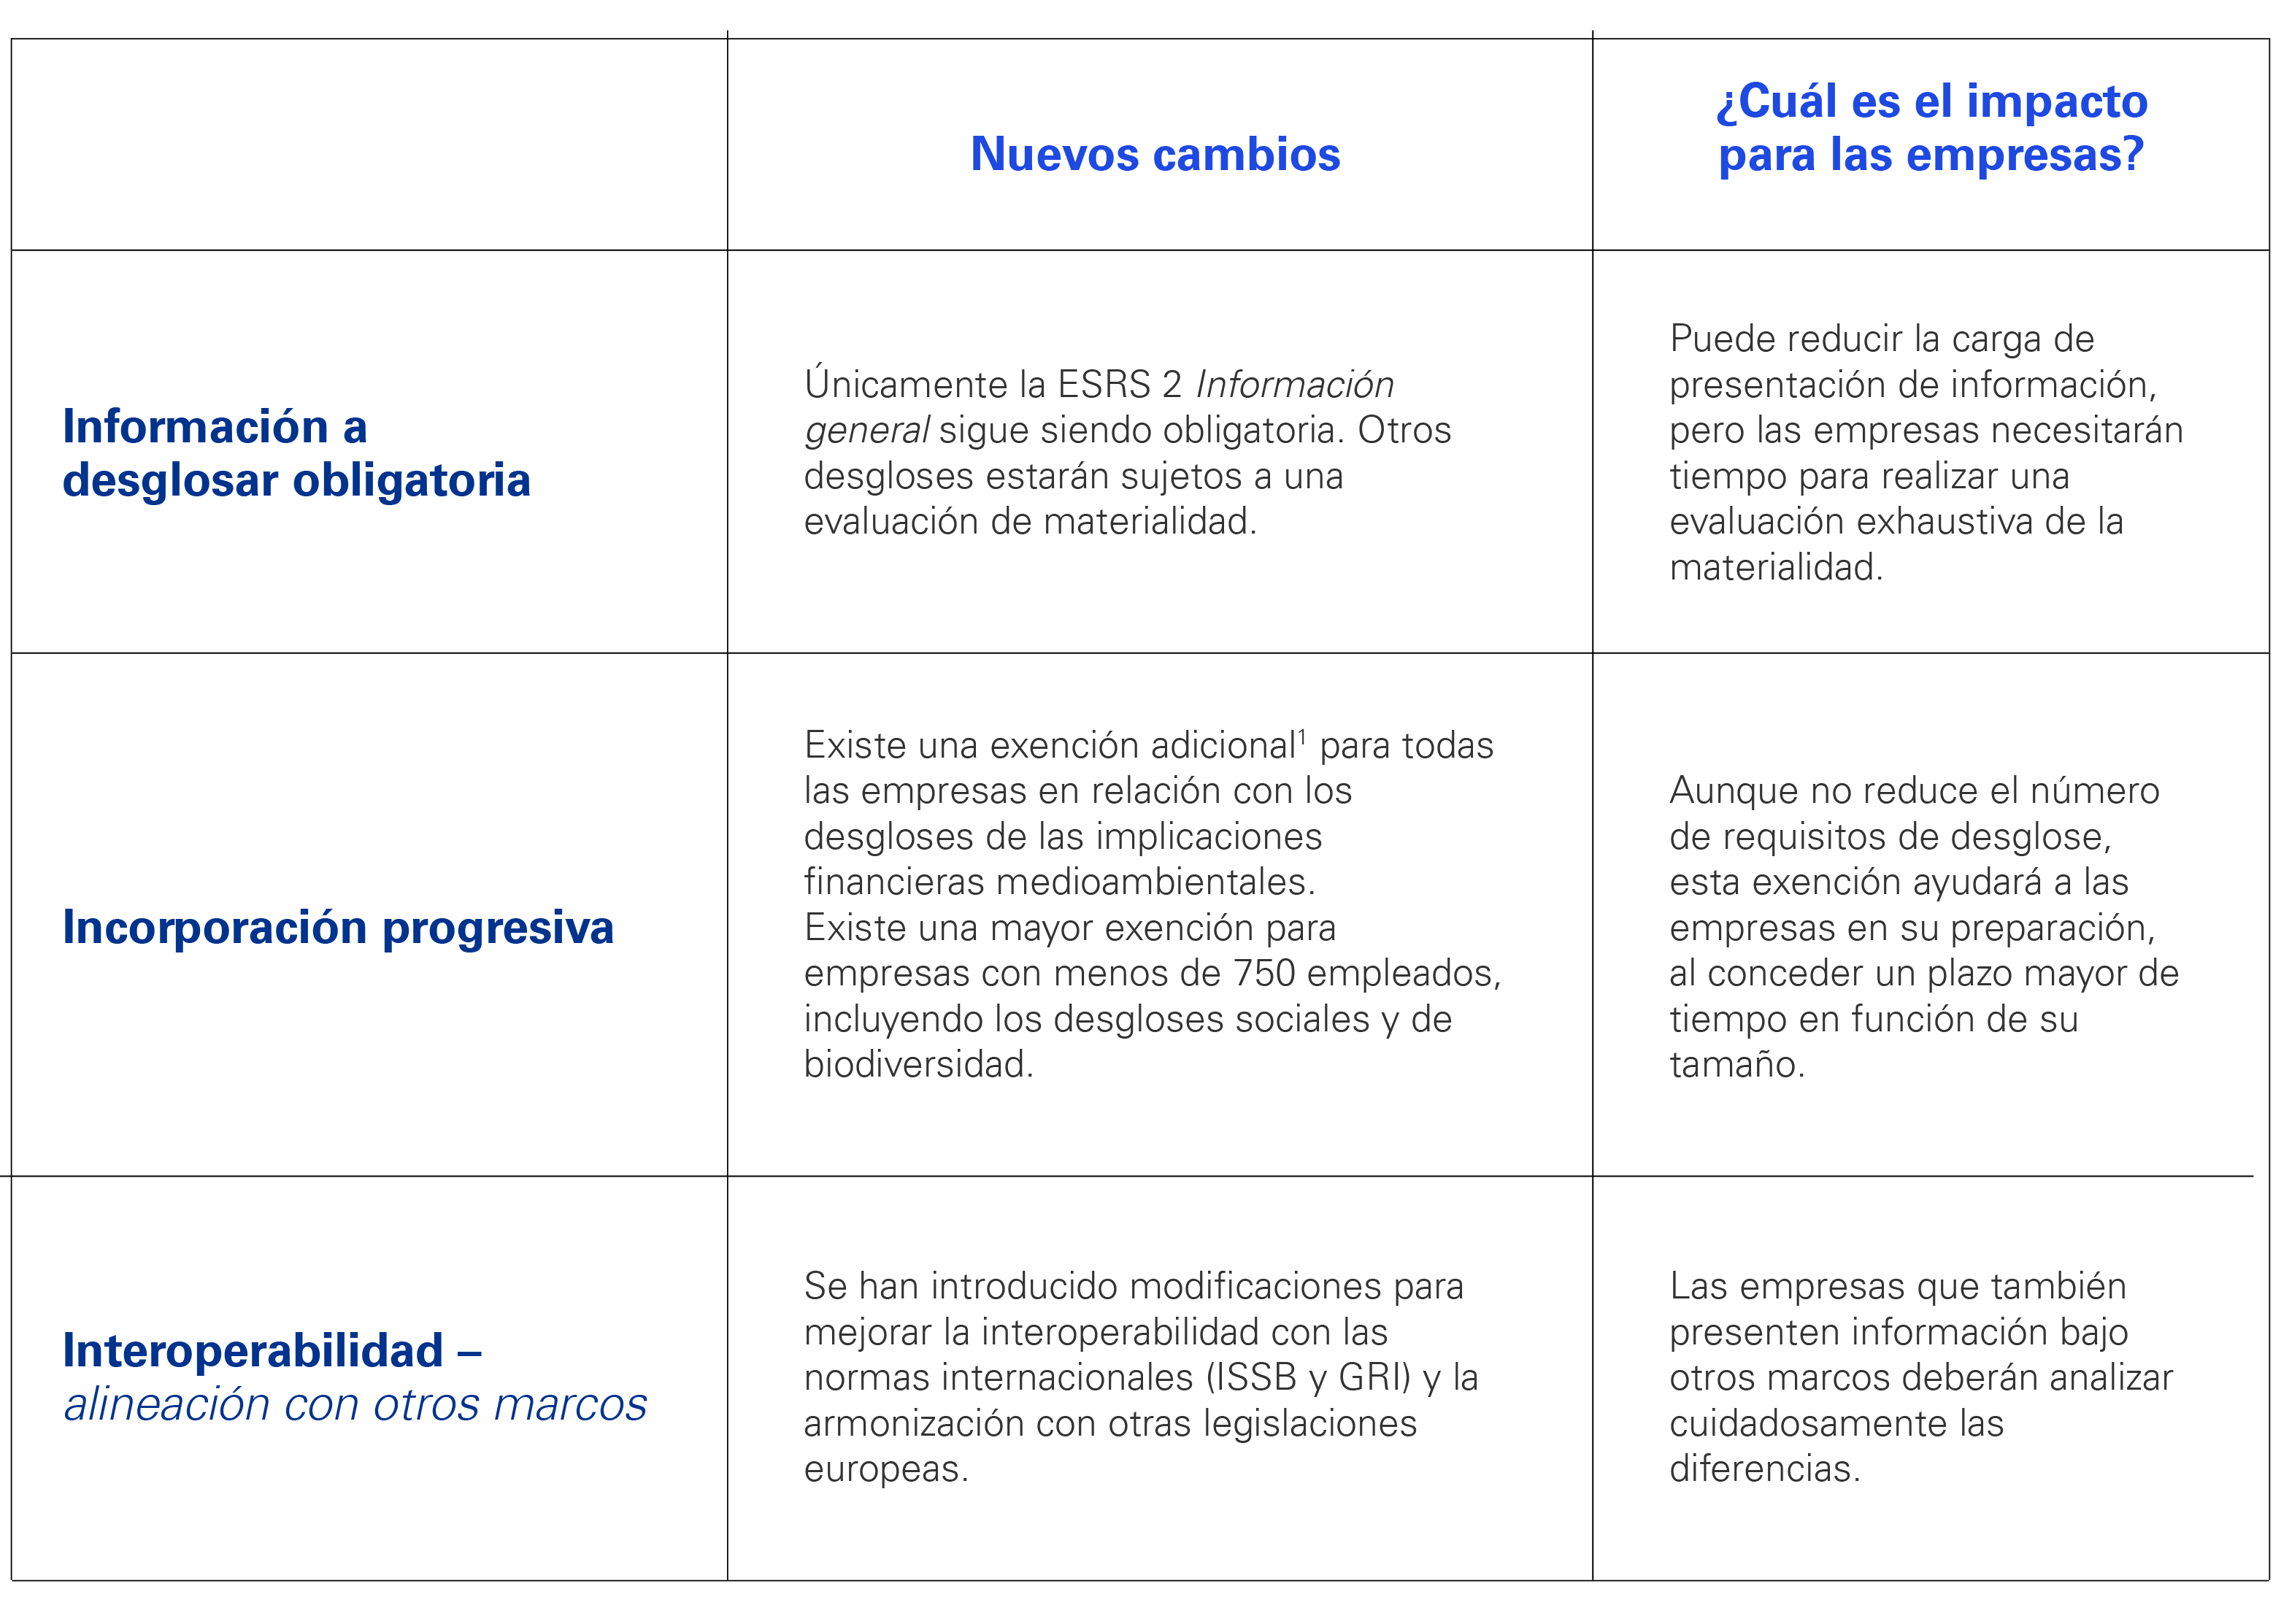
Para dar respuesta a las preocupaciones planteadas por los grupos de interés, se han introducido en el texto modificaciones que persiguen una mayor racionalidad en las obligaciones de información, con mayor flexibilidad en algunos indicadores obligatorios y también desgloses de información con carácter ‘voluntario’, tratando de evitar ‘superposiciones, cargas innecesarias y utilizando posibles soluciones digitales e interoperables’.
Los cambios propuestos se centran en las siguientes áreas clave:
Próximos pasos
De conformidad con la CSRD, determinadas empresas deberán adoptar las normas para su presentación en los informes anuales de 2024.
Para algunas grandes empresas, significará un mayor volumen y granularidad de la información relacionada con la sostenibilidad. Sin embargo, para la mayoría de las compañías supondrá comunicar información relacionada con la sostenibilidad por primera vez. Por ello, es recomendable que las empresas se familiaricen con los borradores casi definitivos de las ESRS, identifiquen la información que están obligadas a presentar, y se preparen para la aplicación de las nuevas normas. En paralelo, las compañías también deben aprovechar la oportunidad de la consulta hasta el 7 de julio para aportar sus puntos de vista.
1 Las empresas con menos de 750 empleados no estarán obligadas a presentar información conforme a la ESRS S1 Plantilla propia en el primer año de aplicación. Adicionalmente, estas empresas no estarán obligadas a presentar información conforme a la ESRS S2 Trabajadores en la cadena de valor, la ESRS S3 Comunidades afectadas, la ESRS S4 Consumidores y usuarios finales y la ESRS E4 Biodiversidad y ecosistemas durante los dos primeros años de aplicación.
https://www.tendencias.kpmg.es/2023/06/reporting-esg-comision-europea-flexibilidad-voluntariedad-version-final/
https://docs.google.com/document/d/1ZXfqyZBkVj8B1aoAl0JAcJvEDYrcYwXcE1Uc_Pbq7MY/edit#heading=h.74vfmorxltf3
https://docs.google.com/document/d/1AFjmpi2MuwXvrLvSTTTwd8C5PB1rof4_f3W2ritA4io/edit
https://docs.google.com/document/d/1amR0xj5lD4G3b-oszmOS0PFjR8zVIZrAWxf3UAu35D8/edit?usp=drive_web&ouid=118396808976070123807
https://docs.google.com/document/d/1ASFJNEg1vrv4FK4eKtQMK7zC98QW2tTf2wvW5FTwk6c/edit

Comentarios
Publicar un comentario